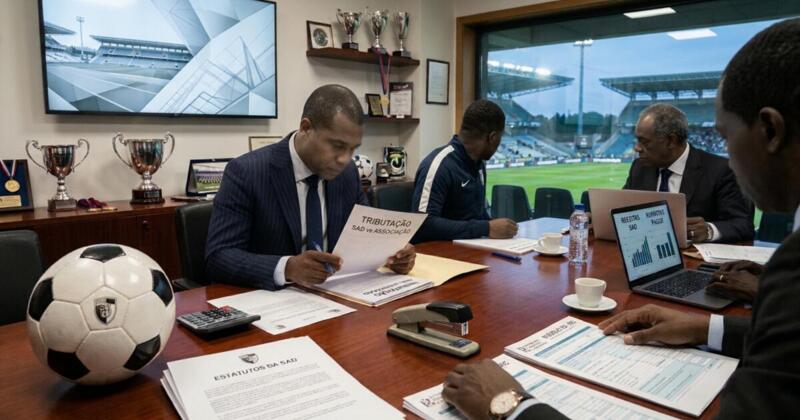
O desporto profissional em Angola atravessa um período de transição institucional com a conversão gradual de clubes em Sociedades Anónimas Desportivas. Esta mudança jurídica, embora ainda pouco frequente e mais visível no futebol, aplica-se a qualquer modalidade profissional ao abrigo da Lei n.º 05/14, de 20 de maio.
A transição altera profundamente a natureza dos vínculos com os atletas, que deixam de ser simples contratos laborais para se tornarem ativos intangíveis transacionáveis. Conhecidos como passes, estes direitos económicos com expressão financeira exigem um enquadramento contabilístico próprio e novas regras tributárias claras.
A legislação angolana já previa desde 2014 a necessidade de estabelecer um regime fiscal adequado a estas sociedades comerciais. Contudo, a concretização regulamentar ainda não foi efetuada, criando agora uma oportunidade para definir impostos sobre mais-valias, IVA e transferências internacionais.
A Administração Geral Tributária e os clubes beneficiarão com a previsibilidade fiscal na gestão de ativos, estádios e centros de treino. O modelo de SAD exige também maior rigor na governação corporativa, auditoria e transparência financeira para garantir a sustentabilidade do setor.